Ir al contenido


¿Qué pasa si tu avalúo sale más bajo que el precio de compra?
Comprar una casa puede ser emocionante hasta que aparece un resultado que no esperabas: un avalúo más bajo que el precio de compra.
Imagina que acordaste pagar $2.5 millones por una vivienda, pero el avalúo determina un valor de $2.2 millones. Aunque hayas negociado el precio con el vendedor, para efectos del financiamiento la institución analizará el valor reconocido conforme a sus políticas.
Esto puede provocar que el crédito disponible sea menor al que contemplabas y que necesites aportar más dinero de tus ahorros.
Pero un avalúo bajo no significa automáticamente que tengas que abandonar la compra.
Existen alternativas como negociar el precio con el vendedor, aportar recursos propios, revisar las condiciones del crédito o analizar otras opciones de financiamiento.
A continuación te explicamos qué sucede y qué puedes hacer.
¿Qué es un avalúo inmobiliario?
Un avalúo inmobiliario es una estimación técnica del valor de un inmueble realizada mediante criterios de valuación y características específicas de la propiedad y su entorno.
No se trata simplemente de preguntar cuánto quiere recibir el propietario.
Para créditos garantizados a la vivienda existe una estructura formal de Unidades de Valuación y valuadores profesionales. Sociedad Hipotecaria Federal mantiene información y registros relacionados con estas figuras y con los avalúos utilizados en este mercado.
El objetivo es contar con una valoración técnica de la vivienda que servirá, entre otros elementos, para que la institución financiera analice la operación.
Precio de venta y valor de avalúo no son lo mismo
Este punto es fundamental.
- Precio de venta: es la cantidad que comprador y vendedor acuerdan pagar por la propiedad.
- Valor de avalúo: es el valor determinado mediante el proceso técnico de valuación.
Por eso una casa anunciada en $3 millones no necesariamente tendrá un avalúo por esa misma cantidad.
Puede valer más, menos o una cantidad similar.
¿Para qué sirve el avalúo al comprar una casa?
Cuando vas a comprar una vivienda con un crédito hipotecario, el banco necesita conocer las características y el valor del inmueble que respaldará el financiamiento.
El avalúo es una parte importante de este proceso. También representa uno de los gastos que deben contemplarse al contratar una hipoteca. CONDUSEF señala que, además del enganche, existen gastos iniciales como avalúo, escrituración y, dependiendo del producto, otras comisiones o conceptos.
El costo del avalúo también puede formar parte de los elementos considerados en el Costo Anual Total (CAT) de un financiamiento hipotecario.
Por eso no debes ver el avalúo simplemente como un trámite adicional. Puede tener un efecto directo sobre la cantidad de dinero que necesitarás para concretar la operación.
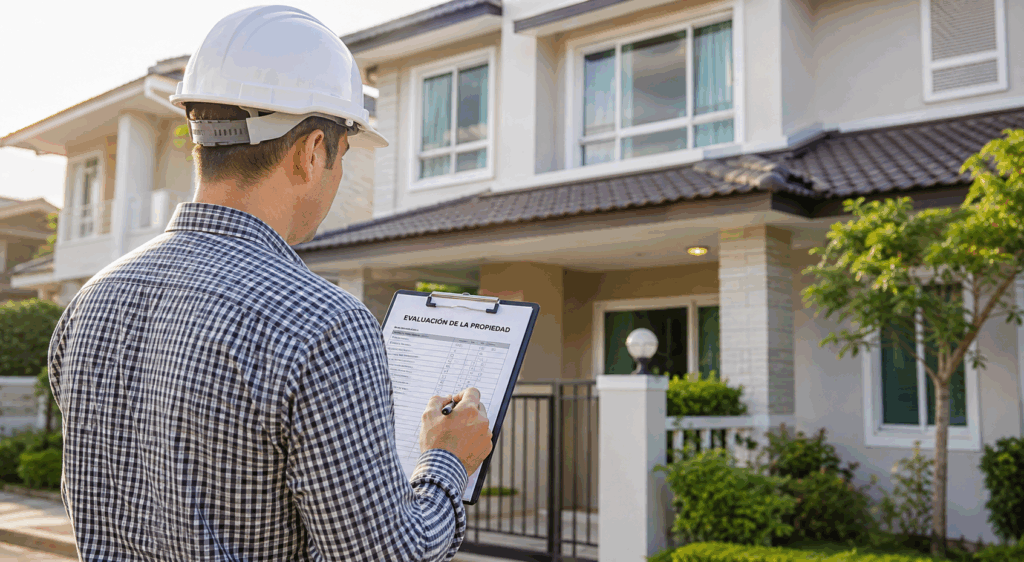
¿Qué pasa si tienes un avalúo más bajo que el precio de compra?
Aquí llegamos al problema principal.
Cuando existe un avalúo más bajo que el precio de compra, la institución financiera no necesariamente calculará el crédito sobre el precio que negociaste con el vendedor.
Cada banco y producto hipotecario tiene políticas propias para determinar cuánto puede financiar. Uno de los conceptos que debes conocer es el aforo.
CONDUSEF lo describe como el monto del préstamo que otorga una institución en proporción al valor del inmueble.
En términos sencillos: el banco normalmente no financia todo el valor de la vivienda.
Por ello, si el valor utilizado por la institución para calcular el crédito disminuye, también puede disminuir la cantidad máxima que puedes obtener. El resultado es que tú podrías tener que aportar una cantidad mayor de dinero.
Ejemplo: ¿cómo afecta un avalúo bajo a tu crédito hipotecario?
Veámoslo con números sencillos. Supongamos lo siguiente:
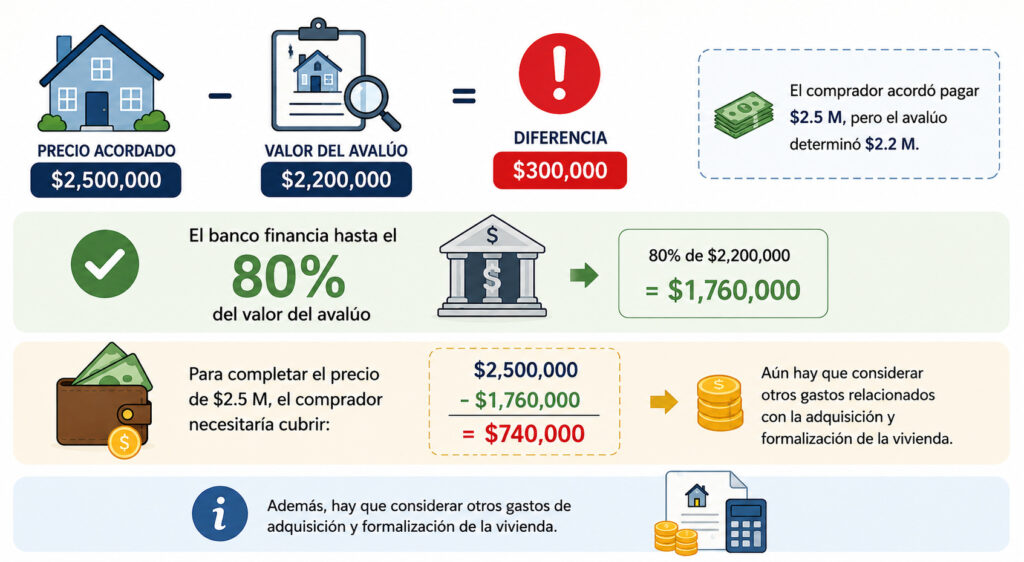
Importante: el 80% se utiliza únicamente para explicar el ejemplo. El porcentaje real de financiamiento depende del banco, producto, perfil del solicitante y condiciones de la operación. Por eso es incorrecto asumir que si una vivienda tiene un avalúo de $2.2 millones, el banco automáticamente prestará esos $2.2 millones.

¿Por qué un avalúo puede salir más bajo?
Existen diferentes razones por las que el resultado puede ser inferior al precio solicitado por el vendedor.
Precio por encima del mercado: El propietario puede establecer el precio que considere adecuado, pero esto no significa que el valor técnico de la propiedad coincida con esa cantidad.
Características del inmueble: El tamaño, distribución, calidad de construcción y características particulares de la vivienda pueden influir en su valor.
Estado de conservación: Humedad, deterioro, falta de mantenimiento u otras condiciones físicas pueden afectar la valuación.
Ubicación y entorno: La zona, accesibilidad, infraestructura, servicios y características del mercado inmobiliario local también influyen.
Propiedades comparables: Para realizar la valuación pueden analizarse inmuebles con características similares. Si sus valores son inferiores al precio solicitado, esto puede repercutir en el resultado.
¿Un avalúo más bajo significa que estás pagando demasiado?
No necesariamente, pero sí es una señal para revisar la operación.
El precio de venta surge de una negociación, mientras que el avalúo utiliza criterios técnicos para estimar el valor del inmueble.
Si la diferencia es considerable, compara propiedades similares, calcula cuánto dinero adicional necesitarías y considera negociar nuevamente con el vendedor antes de continuar.
¿El banco puede prestar más de lo que dice el avalúo?
Depende de las políticas y del producto de cada institución.
El banco considera factores como el avalúo, tus ingresos, capacidad de pago, historial crediticio y porcentaje máximo de financiamiento.
Por eso es importante comparar alternativas y no fijarse únicamente en la tasa de interés. También revisa CAT, mensualidad, comisiones, seguros, plazo y costo total.
Un simulador de crédito hipotecario puede ayudarte a tener una primera referencia.
¿Se puede solicitar otro avalúo?
Sí, dependiendo de la institución. Sin embargo, un segundo avalúo no garantiza un valor mayor.
¿Qué opciones tienes si el avalúo sale bajo?
Puedes:
- Renegociar el precio con el vendedor.
- Aportar la diferencia con recursos propios.
- Comparar otras opciones de crédito hipotecario.
- Solicitar una revisión del avalúo.
- Cancelar la operación si deja de ser conveniente.
Antes de decidir, revisa cuánto dinero adicional necesitas y si puedes cubrirlo sin afectar tus finanzas.
¿Qué pasa con el apartado o enganche?
Dependerá de lo establecido en el contrato o acuerdo con el vendedor.
Antes de entregar dinero, revisa si es reembolsable y qué sucede si el crédito no se autoriza o resulta insuficiente.
¿Conviene comprar si el avalúo sale más bajo?
Depende de la diferencia y de tu capacidad financiera.
Si necesitas aportar mucho más dinero, compara el precio con propiedades similares y evalúa si la compra sigue siendo conveniente.
¿Cómo reducir el riesgo?
Antes de comprar:
- Compara precios de viviendas similares.
- Conserva ahorros para gastos adicionales.
- Compara diferentes créditos hipotecarios.
- Conoce tu capacidad de compra.