Ir al contenido


Plazo de crédito hipotecario: ¿5, 10, 15 o 20 años?
Cuando buscas un crédito para comprar una casa, una de las primeras decisiones es elegir durante cuántos años quieres pagarlo.
¿5 años para terminar rápido? ¿10 o 15 para buscar un punto medio? ¿20 años para tener una mensualidad más manejable?
Elegir el plazo de crédito hipotecario correcto importa porque modifica dos aspectos fundamentales de tus finanzas: cuánto tendrás que pagar cada mes y cuánto puede costarte el financiamiento a lo largo del tiempo.
Pero existe otro factor del que pocas veces se habla: tu edad también puede limitar el plazo que puedes contratar.
Además, contratar un crédito a 20 años no significa necesariamente que tengas que tardar 20 años en pagarlo. Dependiendo de las condiciones de tu hipoteca, los pagos anticipados a capital pueden ayudarte a terminar antes.
Entonces, ¿cuál es la mejor estrategia?
Vamos por partes.
¿Qué plazos existen para un crédito hipotecario en México?
No existen solamente hipotecas a 5 y 20 años.
Dependiendo del banco, institución y producto hipotecario, puedes encontrar diferentes alternativas.
Entre los plazos que existen en el mercado están:
- 5 años
- 10 años
- 15 años
- 20 años
- plazos mayores en determinados productos
Por ejemplo, existen productos bancarios que ofrecen específicamente alternativas de 5, 10, 15 y 20 años.
Infonavit maneja una estructura diferente: actualmente informa que en su crédito para comprar vivienda el plazo puede elegirse desde 1 hasta 30 años, sujeto a sus condiciones y al límite relacionado con la edad del solicitante.
Esto es importante porque no existe un plazo universal que todos los créditos hipotecarios deban ofrecer.
Las opciones dependen de la institución, del producto y del perfil del acreditado. Por eso, cuando compares hipotecas, no preguntes solamente cuál es la tasa.
Pregunta también:
“¿Qué plazos tengo disponibles y cuánto cambia mi mensualidad y costo total en cada uno?”
¿Qué cambia al elegir 5, 10, 15 o 20 años?
La lógica general es sencilla.
Un plazo corto normalmente implica una mensualidad más alta, pero permite liquidar la deuda más rápido.
Un plazo largo normalmente reduce la mensualidad obligatoria, pero puede elevar los intereses acumulados si mantienes el crédito durante todo ese tiempo.
Veámoslo de manera sencilla:
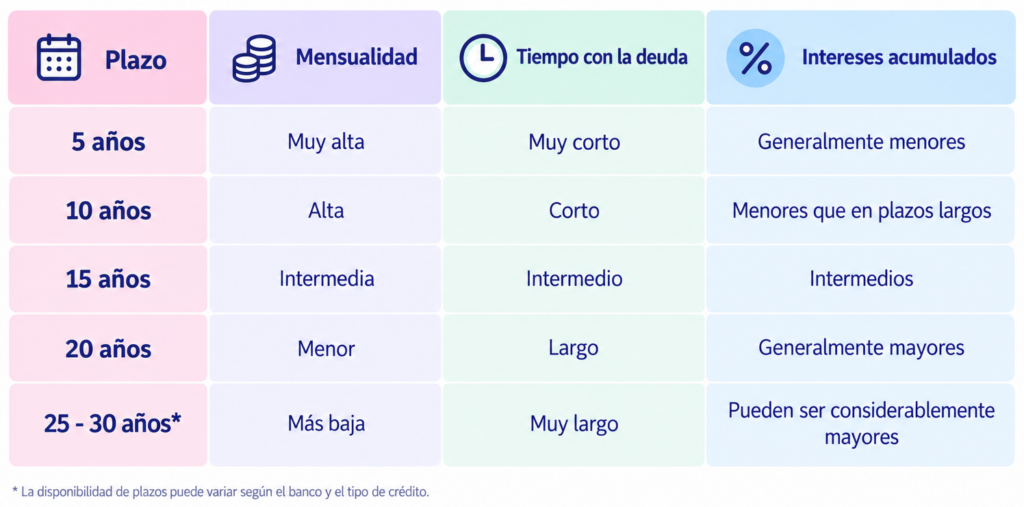
Un crédito a 5 años permite liquidar la deuda rápidamente y, bajo condiciones comparables, pagar menos intereses. La desventaja es que el financiamiento se distribuye en alrededor de 60 mensualidades, por lo que necesitas una capacidad de pago alta y estable.
Antes de elegirlo, considera si podrías mantener esa mensualidad durante cinco años sin comprometer tus ahorros, gastos familiares u otras obligaciones.
Ahora bien, los plazos de 10 y 15 años pueden ofrecer un punto medio: mensualidades más accesibles que a 5 años, sin extender la deuda tanto como a 20.
Lo ideal es comparar varios plazos con el mismo monto y condiciones similares. Así podrás ver cuál ofrece un mejor equilibrio entre mensualidad y costo total. Y extender el plazo generalmente reduce la mensualidad, pero también mantiene la deuda activa durante más tiempo, lo que puede incrementar los intereses acumulados.
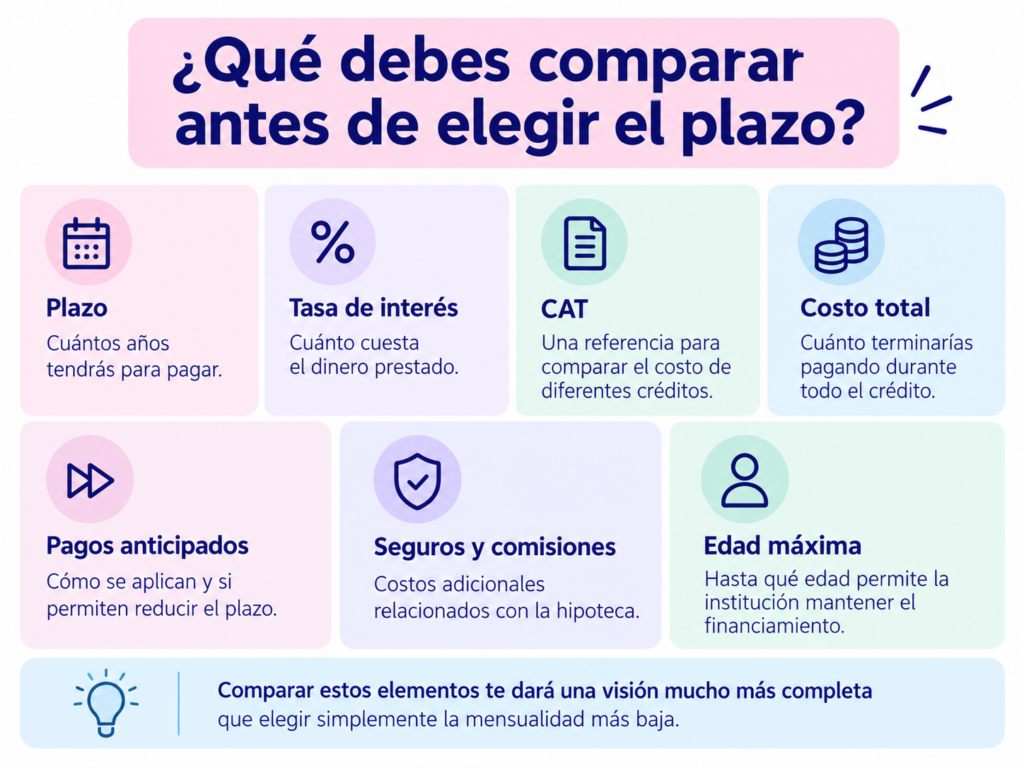
Por eso no compares una hipoteca únicamente por lo que pagarás cada mes. Revisa también cuánto terminarías pagando si mantienes el crédito hasta el final.
Un plazo mayor puede darte más flexibilidad financiera. Por ejemplo, si tu mensualidad obligatoria es de $30,000 pero normalmente puedes destinar $45,000, podrías utilizar la diferencia para realizar pagos anticipados, siempre que tu crédito lo permita.
Si algún mes surge una emergencia, puedes limitarte a cubrir la mensualidad obligatoria. De esta forma mantienes un compromiso mensual más manejable sin renunciar a la posibilidad de liquidar antes.
¿Cómo funcionan los pagos anticipados?
Los pagos anticipados a capital pueden reducir el saldo pendiente y ayudarte a terminar la hipoteca antes. Sin embargo, debes confirmar cómo los aplica tu institución, ya que pagar dinero adicional no necesariamente significa que se destinará directamente al capital.
Pregunta si tus aportaciones reducirán el saldo insoluto, si pueden disminuir el plazo y si existe alguna comisión o condición para realizarlas.
¿Puedo contratar a 20 años y terminar de pagar en 10?
Sí puede ser posible si tu crédito permite pagos anticipados y realizas aportaciones suficientes. Sin embargo, no ocurre automáticamente: necesitas mantener constancia con esos pagos adicionales.
Por eso esta estrategia funciona mejor cuando la mensualidad obligatoria es cómoda y tienes un plan para destinar dinero adicional a capital sin descuidar tu fondo de emergencia.

Tu edad también influye en el plazo de un crédito hipotecario
La edad puede limitar el plazo disponible, pero no existe una edad máxima universal para todos los créditos hipotecarios en México. Cada institución establece sus propios requisitos.
Por ejemplo, Infonavit establece actualmente para determinados créditos de compra de vivienda que la suma de la edad más el plazo no debe superar 70 años para hombres y 75 para mujeres. Así, bajo esa regla, un hombre de 55 años podría tener un plazo máximo de 15 años.
Lo importante es consultar hasta qué edad debe quedar liquidado el crédito. Además de la edad, se evaluarán aspectos como ingresos, capacidad de pago, historial crediticio y características del financiamiento.
Conclusión
Elegir el plazo de crédito hipotecario adecuado requiere encontrar un equilibrio entre mensualidad, costo y flexibilidad. Un plazo corto puede ayudarte a terminar antes, mientras que uno largo puede hacer más manejable el pago mensual.
Compara opciones de 5, 10, 15 y 20 años, revisa las condiciones para realizar pagos anticipados y considera cómo influye tu edad en los plazos disponibles. El mejor crédito será el que puedas pagar cómodamente y se adapte a tus objetivos financieros.
¿Estás pensando en comprar una casa y no sabes qué plazo te conviene? Escríbenos y te ayudamos a comparar opciones de crédito hipotecario de acuerdo con tu edad, capacidad de pago y objetivos financieros.